沃尔核材(002130)价值分析 热缩材料龙头,充电桩新锐
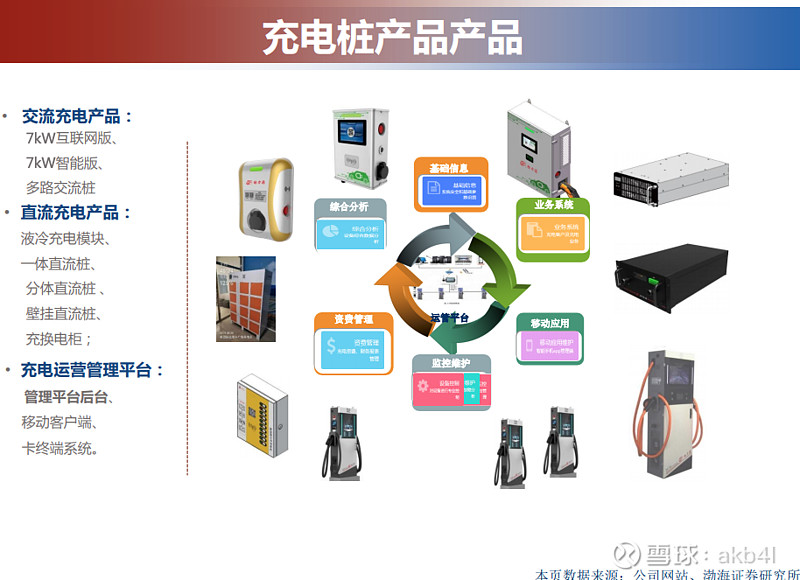
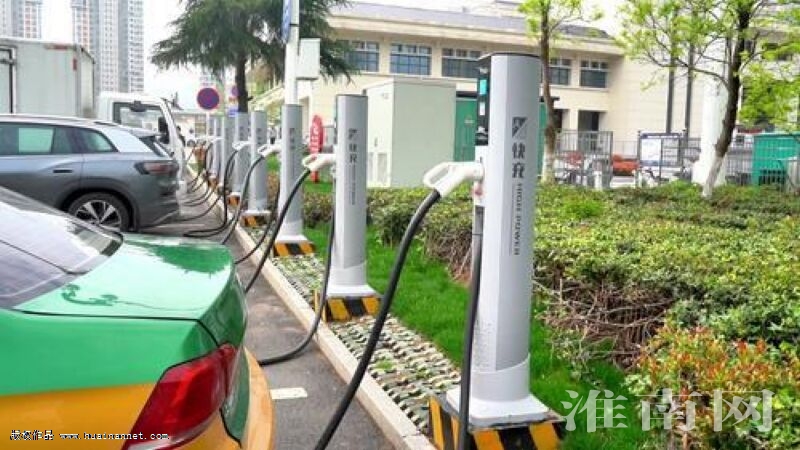
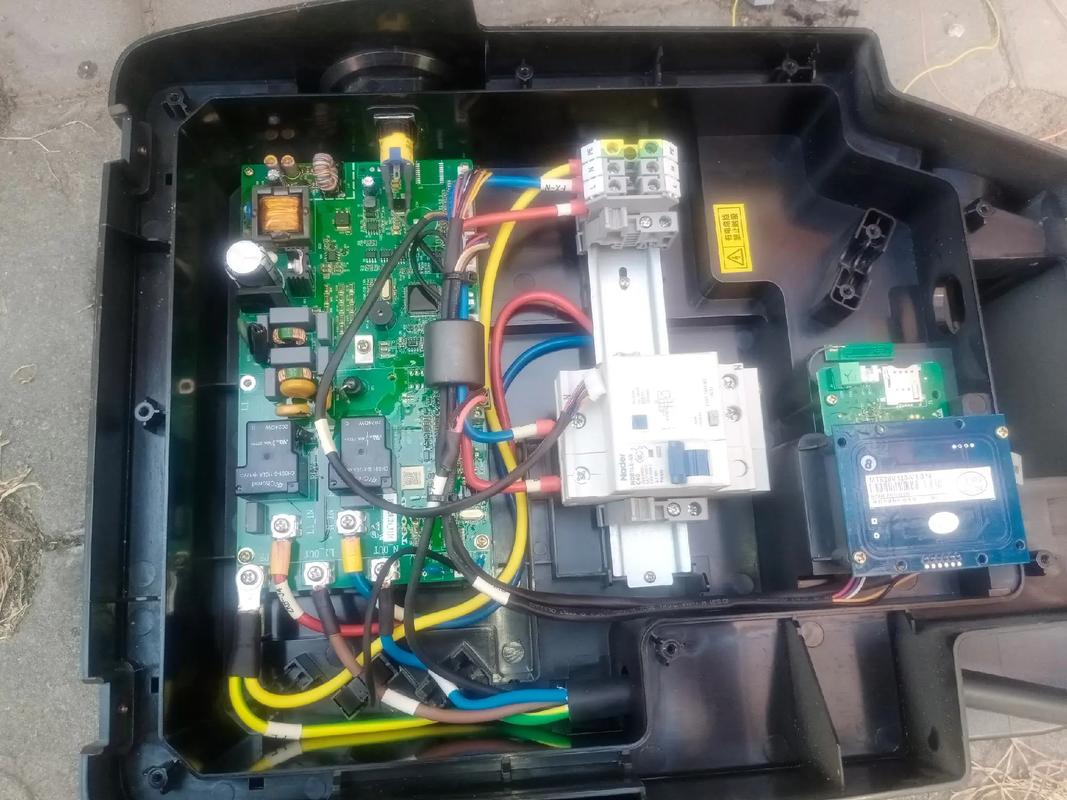
沃尔核材(002130)是我国热缩材料行业的领军企业,成立于1998年,同年首批热缩母排产品面世并投入批量生产,凭借过硬品质顺利通过西高所检验,奠定了公司在电力绝缘材料领域的技术根基。经过二十余年发展,公司已形成热缩材料、电力电缆附件、电子线缆及充电桩等多元业务布局,产品广泛应用于电力、电子、轨道交通、新能源等领域。\n\n一、公司介绍\n沃尔核材总部位于深圳,是国家高新技术企业,拥有国家级企业技术中心。公司主营业务涵盖高分子辐射改性材料(热缩材料)、电力电缆附件、电子线缆及组件、充电桩及新能源 equipment。其中,热缩材料是传统优势板块,公司是国内生产规模最大、产品种类最全的厂商之一,市场占有率长期保持国内第一,全球排名前列。在充电桩领域,公司积极布局,产品包括交流充电桩、直流充电桩及充电模块等,已通过国网、南网等资质认证,并进入多家车企供应链。\n\n二、行业背景\n1. 热缩材料:热缩材料作为新型绝缘防护材料,在智能电网、轨道交通、航空航天等领域需求稳定增长。随着新能源、5G基站等新基建推进,中高端热缩材料市场空间进一步打开。\n2. 充电桩:新能源汽车高速发展驱动充电桩建设提速。根据中国充电联盟数据,2023年我国充电基础设施累计数量已超过800万台,但车桩比仍约为2.5:1,距离1:1的远期目标有较大缺口,《关于进一步构建高质量充电基础设施体系的指导意见》等政策加码,充电桩行业迎来黄金发展期。\n三、核心竞争力\n1. 技术研发优势:公司拥有辐射改性材料领域核心技术,累计获得专利数百项,主导或参与多项国家标准和行业标准制定,技术壁垒较高。\n2. 产业链协同:从热缩材料到电缆附件、充电桩,公司已形成“材料—器件—设备”一体化布局,具备成本控制和快速响应能力。\n3. 品牌与客户资源:公司在电力系统内口碑卓越,与国家电网、南方电网等长期合作,充电桩产品已进入主流供应链,品牌背书强。\n四、财务表现\n近年来公司营收稳健增长,2023年实现营业收入约25亿元,同比增长约15%;归母净利润约3亿元,同比增长约20%。毛利率保持在30%以上,显示出较强的盈利能力。资产负债率适中,现金流健康。充电桩业务收入占比虽小但增速亮眼,2023年充电桩销售收入同比增长超过50%,成为新的增长极。\n五、充电桩销售分析\n公司充电桩业务主要产品涵盖7kW交流桩、60-180kW直流桩及480kW液冷超充桩等,满足不同场景需求。销售模式包括直销给充电运营商、车企随车配售以及政府项目。2023年公司充电桩销售量突破5万台,销售收入约2亿元,同比大幅增长。凭借在电力领域的渠道积累,公司已与国家电网、南方电网、小桔充电、云快充等运营商建立合作,并成为比亚迪、吉利等车企的供应商。公司还提供充电站建设及运维服务,增加客户粘性。\n六、未来展望\n热缩材料业务将受益于智能电网和新能源发展,保持稳定增长;充电桩业务在政策驱动和市场需求带动下,有望持续高速增长,为公司贡献更大业绩弹性。公司有望通过技术升级和市场开拓,巩固龙头地位,提升整体价值。\n七、风险提示\n市场竞争加剧可能导致毛利率下滑;充电桩业务依赖新能源汽车普及和政策,存在不确定性;原材料价格波动影响成本。投资者需合理评估风险。返回结构>
import UIKitclass RegisterViewController: UIViewController {@IBOutlet weak var nextStepButton: UIButton?@IBOutlet weak var setPassword: UITextField!@IBOutlet weak war phoneNumber: UITextField!不知道你说的这个公式是否可用于其他不限于传统行业的公司金融数据分析?\
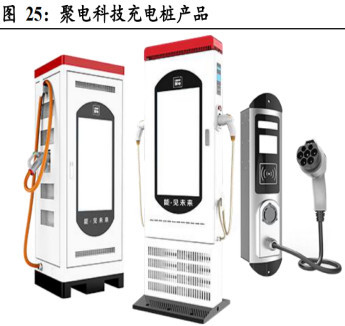
最新产品